閃電小費

顯示具有 power law 標籤的文章。 顯示所有文章

2026年9月1日 星期二

為何比特幣價格模型持續愚弄聰明人(Why Bitcoin Price Models Keep Fooling Smart People)


我想直接跟你說幾句話。

我們很可能正進入另一輪比特幣牛市。如果真是如此,你會很想交易它。你會想精準進出場、找出頂部在哪裡、或許先賣出再低位買回。

願意幫你的人會多得不得了。他們會給你目標價、圖表、週期、支撐線,還有越來越「科學」的模型,據稱能告訴你比特幣接下來必須去哪裡。

請小心。

我在 2020 年上一波比特幣價格模型狂熱時寫過一段話,現在我覺得更重要:一定要為正確的理由看多,否則當你的信念被證偽時,你會變得手軟。

這是一則公益公告。如果你打算在牛市以及之後持有比特幣,請搞清楚自己為什麼持有。不要把你的信念外包給別人的價格模型。因為當你的模型崩潰時,你的信念也會跟著崩潰。


一個世紀以來,經濟學家試圖讓經濟學看起來像物理學

一百多年來,經濟學家一直試圖讓經濟學看起來像物理學。他們想要方程式、常數、精確的數學關係,以及能告訴我們接下來會發生什麼的模型。

這產生了一些驚人的知識失敗。

1998 年,長期資本管理公司(LTCM)擁有兩位諾貝爾經濟學獎得主——Myron Scholes 和 Robert Merton。還有 David Mullins(格林斯潘在聯準會的二號人物),以及固定收益套利的先驅們(曾在所羅門兄弟為公司帶來數億美元),當然還有一堆博士。

這是現代金融的夢幻團隊。他們建立了世界上最複雜的模型之一,卻災難性地錯了。那些模型中的關係不再按照歷史數據所說的方式運作,基金爆倉得如此嚴重,聯準會不得不組織救援,因為擔心整個金融體系會跟著崩塌。

十年後,華爾街用極其複雜的模型,把一堆次級抵押貸款包裝成據稱非常安全的證券。然後房價一起下跌,相關性改變,模型爆了,全球金融體系也跟著爆了。

這些失敗不是因為相關的人數學不好。他們數學非常好。重點就在這裡。有時候,數學越複雜,就越容易真正忘記你所知道的東西。


知識的僭妄

弗里德里希·哈耶克把這稱為「知識的僭妄」(the pretence of knowledge)。

他的重點不是數學沒用。他的重點是:數學的精確性會造成一種幻覺,讓我們以為自己對複雜的人類系統的了解遠多於實際。

一個滿是人的星球不會讀你的模型,然後因為預測而改變行為。我們會學習、發明、改變偏好、對政策做出反應、互相預期,也會對模型本身做出反應。市場價格正是從所有這些人類活動中湧現出來的。

供給是可知的。價格不是。

比特幣是一個特別乾淨的例子,因為比特幣有一部分確實是數學上可預測的——供給。我們知道發行時間表。我們知道貨幣政策。我們大致知道幾十年後會有多少比特幣。但價格不是供給。

價格是已知供給與人類需求相遇的地方。我們無法知道未來的人類需求。


Stock-to-flow 從一開始就統計無效

幾年前,有一個人讓很多人相信他找到了比特幣價格的數學模型——PlanB 的 stock-to-flow 模型。他把比特幣的 stock-to-flow 比率(由可預測的發行時間表驅動)對歷史價格做回歸,得到一條擬合的線。

原始的 stock-to-flow 模型從一開始就統計無效。無論比特幣後來是否恰好走過某個預測區間,都無關緊要。一個統計無效的模型不會因為其中一個預測碰巧命中就變成有效。

這個模型忽略了需求、使用了一個隨時間向前推進的確定性變數,並且產生了一種一旦修正自相關就會消失的歷史關係。

我在這個模型仍然極為流行時就指出了這一點。2020 年 9 月,我寫道:「S2F 模型證明數字會上漲」是一種錯誤的思維框架。我警告說,如果我們只因為推銷者看多比特幣,就賣給人們「希望月亮汁」,我們會毀掉未來的信譽。我還說,基於 stock-to-flow 模型的 28.8 萬美元比特幣,跟 589 美元的 XRP 目標價差不多。


於是我們造了一個無意義的模型,結果它贏了

然後我請一位 Twitter 朋友 BTconometrics(統計學家兼數學家)證明,製造看起來很厲害的統計模型(圍繞無意義的東西)有多容易。

我們故意創造了一個我們知道沒有任何經濟意義的比特幣價格模型。我們叫它「白皮書到第一個區塊比率」。它是由比特幣歷史中兩個任意日期以來的天數構成的。這個變數從設計上就是無意義的。

BTconometrics 跑了測試,我們故意無效的模型在統計上擊敗了 PlanB 的 stock-to-flow 模型。

這證明了重點。回歸完全不知道變數之間是否有任何經濟關係。它只是擬合你給它的數據。

最有趣的是,我們的無意義變數基本上是另一個時鐘。我們用時間來展示,製造一個沒有因果意義卻看起來很厲害的比特幣價格模型有多容易。

2022 年 1 月,《Bitcoin Magazine》發表了另一篇詳細批評 PlanB 模型的文章,並引用了我對整個問題的總結:它就是價格對時間。

PlanB 的模型最終變得無法一本正經地辯護,有一段時間整個比特幣價格模型狂熱沉寂了下來。


然後來了冪次定律(power law)

然後,大約 2023 年,出現了 Plan G,一位前 McNeese 州立大學物理學教授。

他正確地批評了 PlanB 的 stock-to-flow 模型。但沒有吸取明顯的教訓——你無法從擬合歷史價格的一條線推導出比特幣的未來價格——他有另一條線:冪次定律趨勢線。

它是什麼?價格對時間。

你幾乎寫不出更好的笑話。幾年前,我把 PlanB 的模型簡化為「就是價格對時間」。現在,這個據稱更優的替代方案,字面意思就是價格對時間。

PlanB 的 stock-to-flow 模型基本上是穿著稀缺性外衣的「價格對時間」。冪次定律趨勢只是把外衣脫掉。不同的方程式,同樣的科學主義。

基本方程式說:比特幣價格是某個常數乘以經過時間的某個擬合指數次方。把比特幣歷史放在對數-對數圖上,擬合一條線,再外推到未來,突然你就有了 2030、2035、2040 年及以後的比特幣價格。

這裡沒有任何神秘的事情發生。趨勢線描述的是過去。外推才是你開始假裝知道未來的地方。


時間是 X 軸,不是原因

經過時間不是價格形成的理論。它是 X 軸。

時間不會買比特幣。人會買比特幣。

他的論點是:採用大致隨時間的三次方增長,網絡價值大致隨採用的平方增長,因此價格大致隨時間的六次方增長。

很好,但為什麼未來的採用應該繼續隨時間的三次方增長?這是一個沒有根據的假設。你並沒有預測未來需求。你只是假設了它。垃圾進,垃圾出。

 未來需求取決於尚未行動的機構、尚未發明的技術、尚未做出的政治選擇,以及尚未發生的危機。這些不是方程式周圍的小誤差。這些才是決定價格的東西。方程式不知道它們。

未來並不是一個坐在那裡等待正確數學家去發現的數據集。


16 倍的通道

這些冪次定律趨勢線的某些版本幾年前就發表了,所以是的,它們擬合了一些後來出現的價格歷史。寬廣的歷史通道也繼續成立。

現在看看這些通道實際上有多寬。

在一個當前版本中,底部大約 3.5 萬美元,頂部大約 56 萬美元。這是 16 倍的範圍。

當然,冪次定律迷因會繼續存活。通道非常寬。

一個說比特幣今天可以值 3.5 萬美元或 56 萬美元的模型,並沒有預測價格。它只是在歷史周圍畫了一個巨大的通道,然後向前延伸。

這就是人們一直模糊的區別。冪次定律趨勢可以描述過去。冪次定律外推是在對未來做出主張。這兩件事不是同一件事。


我不是在說什麼

2026 年的一篇論文無意中給了這場辯論一個完美的標題:「弱結構,強預測」。簡單的冪次定律外推在某些 12 到 24 個月的時期,擊敗了幾個傳統預測模型。

當然,對一個強勁趨勢做簡單外推,可以擊敗其他關於該趨勢接下來會去哪的猜測。

當我說這些模型無法預測比特幣價格時,我不是說你永遠找不到某個歷史時期,某種預測技術擊敗另一種。我的意思是:冪次定律外推無法告訴你 2035 年比特幣實際會值多少。

預測表現不會把「經過時間」變成因果力量。

你也可以得到極高的 R 平方和一條看起來很漂亮的趨勢線,同時誤差仍然相當於實際比特幣價格的兩倍左右。在對數圖上,那看起來像小小的波動。以美元計,那是巨大的。

這正是哈耶克警告的那種科學主義。你測量你能測量的東西,圍繞它們建立優雅的數學模型,然後忘記最重要的變數可能是你無法知道的東西。


預測真正的用途是什麼

我們在 Swan 做過一些嚴肅的比特幣預測研究。我們測試回報分佈、回測它們、建模波動性,並運行蒙地卡羅模擬。

做完所有這些工作後,我們的研究人員寫了一句我很喜歡的話:「我們可以確定地說,我們的預測會是錯的。」

正是如此。有用的預測是關於理解可能的結果及其後果,而不是假裝你知道未來價格。

冪次定律趨勢線也可以是比特幣歷史的有用描述。但一旦你把那條線外推到未來,開始告訴人們比特幣幾年後「應該」在哪裡,你就從描述跨入了假知識。


那就別再叫它支撐了

Fidelity 的 Jurrien Timmer 完美地陳述了根本問題:「供給是已知的。需求不是。」

正是如此。

他在上一輪週期出於某種原因在比特幣估值工作中使用了 PlanB 的 stock-to-flow 模型,現在他發布比特幣冪次定律支撐線。

如果辯護是說這條支撐線不代表任何實際的經濟力量,很好。那就別再叫它支撐了。如果沒有任何東西真正在支撐這條線,它就只是一條價格尚未跌破的線。那是歷史。不是預測。

我們已經在 PlanB 的 stock-to-flow 模型上經歷過這一切。它從一開始就統計無效。BTconometrics 和我證明了用無意義的東西製造出更好的統計模型有多容易。

教訓不是去找另一個方程式。教訓是停止假裝一條擬合比特幣過去的線,能告訴我們它的未來價格。

PlanB 的 stock-to-flow 模型說:「給我發行時間表,我給你價格。」冪次定律外推說:「給我日期,我給你價格。」兩者都無法告訴你比特幣會值多少。


一條線不是定律

我對比特幣極度看多。我認為比特幣可能成為世界上最有價值的資產之一。

我仍然不知道 2030 年比特幣會值多少。沒有人知道,所以不要把你的信念建立在某人假裝自己知道的基礎上。

為正確的理由看多。理解比特幣真正給我們確定性的是什麼,以及它沒有給我們的是什麼。

比特幣確實給我們數學確定性,只是不是關於價格。我們知道貨幣系統如何運作。我們知道發行時間表。我們知道最終供給。我們不知道的是,80 億人類最終會決定這個固定供給值多少。

這就是重點。比特幣解決了不可預測的貨幣政策問題。它沒有解決不可預測的未來問題,我們也不需要假裝它解決了。

一條線不是定律。


原文來源:Cory Klippsten (@coryswan) on X

2026年6月24日 星期三

沒有泡沫,比特幣的道路更清晰

作者:Sminston With
日期:2026/06/24
出處:Twitter / X 貼文連結

關鍵要點

  • 去除泡沫的目的,是為了將比特幣的真實價值與人們的興奮程度分開,讓趨勢反映的是普通需求,而不是狂熱。
  • 泡沫是透過一個兩狀態隱馬爾可夫模型(hidden Markov model)來識別的,該模型從數據中估計平靜與過熱狀態之間的界線,而不是我自己手動設定的閾值。
  • 模型標出了四次大家熟悉的上漲期(2011 年、2013-15 年、2017-18 年、2020-22 年),每次超漲幅度都比前一次小,大約分別是趨勢線的 35 倍、20 倍、10 倍和 5 倍。
  • 在去除泡沫的數據上,冪律指數穩定在約 5.92,而 log-log R² 值在累積足夠歷史數據後達到約 0.997。
  • 樣本外回測顯示,公平價值線能很好地預測保留的未來數據,並與使用全部數據擬合的結果在 2018 年左右高度一致。
  • 用價格除以公平價值,得到一個去趨勢的振盪指標,其中 1x 代表公平。 目前比特幣價格約 64,000 美元,對應約 0.67x,接近 2015 年和 2022 年週期低點的水平。
  • 若繼續往前推算,去除泡沫後的公平價值到 2045 年將達到約 690 萬美元,兩標準差區間約在 450 萬至 1070 萬美元之間。
  • 2035年在不考慮泡沫的情況下,意味著100萬美元。
  • 去除泡沫後,可以生成一個有用的振盪指標,用來評估價格是過高還是過低,同時忽略那些明顯的狂熱泡沫階段——而我們今天處於 0.67 的殘差值,這是歷史上最深的無泡沫價值之一。
  • 這些美元數字取決於趨勢能否再維持二十年,因此真正能據以行動的,是「目前相對便宜還是昂貴」的判讀。

比特幣在其大部分生命中都遵循一條冪律(power law):價格隨著其年齡的固定次方增長,而不是以固定年增長率增長。 在對數坐標軸上將價格與創世區塊以來的時間繪圖,這些點會落在接近一條直線的位置,而且跨越了好幾個數量級。 我覺得這非常了不起,因為很少有金融資產能維持單一函數形式長達十五年。

為什麼要去除泡沫

這才是真正重要的問題,也是我想花最多時間討論的。 當有人給你一條比特幣趨勢線時,它到底在衡量什麼? 如果直接用整段歷史數據去擬合,答案會讓人不太舒服。 那四次巨大的頂部承載了太多權重,以至於你得到的線條,部分反映的是群眾在高點時有多麼狂熱。 你本來想衡量這個資產,結果卻在衡量市場情緒。

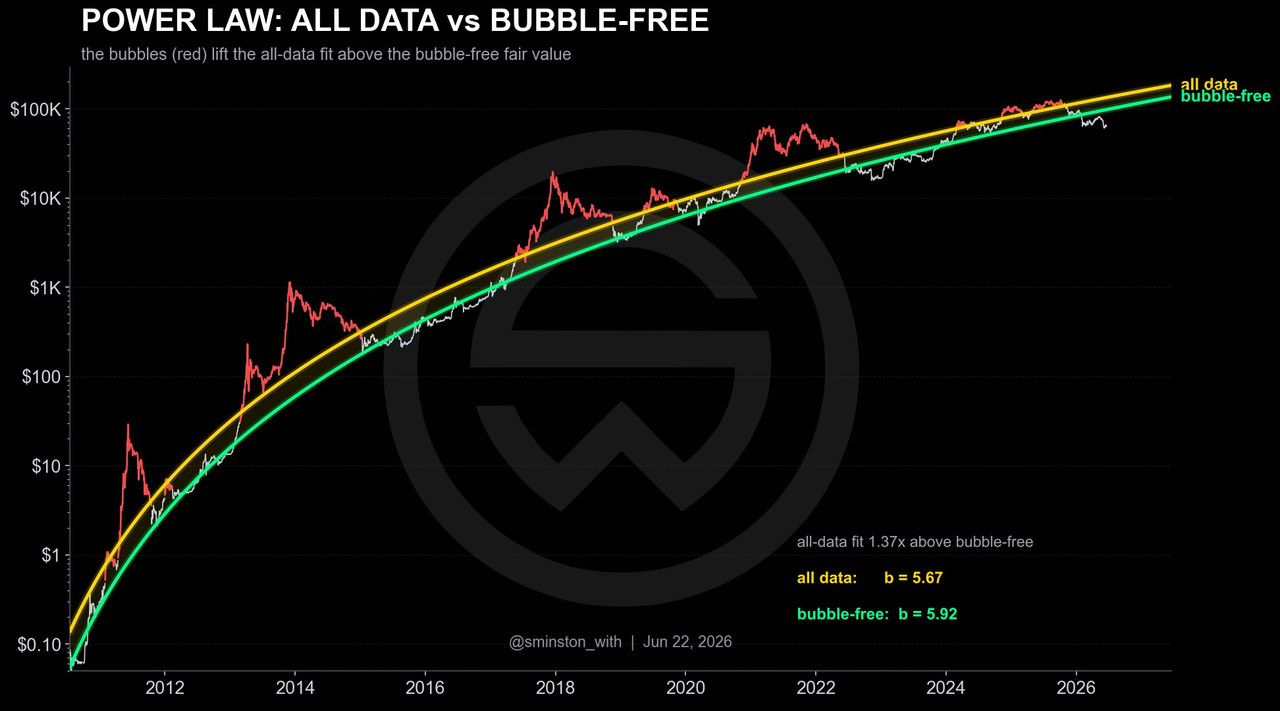
全部數據與排除泡沫的冪律圖表對比
全部數據與排除泡沫的冪律圖表對比

這種區分正是這整個分析存在的理由。 泡沫頂部是關於人的事實——那是買家不再在意價格的時刻。 而底層趨勢是關於資產本身的事實——是用戶、流動性和信任緩慢累積的過程,讓比特幣在平靜日子裡的價值逐步提升。 這兩件事應該分開衡量,因為它們回答的是不同問題。 一個告訴你上一次狂熱漲勢有多過頭,另一個告訴你當興奮退去後,價格傾向於回到什麼水平。

你可以直接看到這種影響。 如果把冪律穿過所有數據去擬合,那些狂熱期(紅色標示)會把線條向上拉,偏離只使用平靜日子得到的更乾淨的擬合。 中央線條的差距不算太大,因為合理的擬合本來就比較穩健,但差距確實存在,而且方向很明顯。 把泡沫留在裡面,你得到的公平價值會被群眾最糟糕的行為所 inflate(膨脹),這正是你在判斷今天是便宜還是昂貴時最不該依賴的東西。 先把狂熱期移除,剩下的線條才更接近誠實的公平價值——也就是比特幣在每個週期熱潮退去後會回歸的水平。 這才是我想要的數字,因為這才是真正能用來理性思考的數字。

我如何去除泡沫

最偷懶的方法是畫一條固定距離高於趨勢的線,然後把超過它的部分都叫泡沫。 這方法可行,但距離是我自己選的,我可以一直調整直到結果符合我原本的信念。 我希望讓數據自己來畫這條邊界。

因此我使用了一個兩狀態隱馬爾可夫模型( two-state hidden Markov model) 。 概念比名字簡單:任何時刻,比特幣相對於其趨勢都處於兩種隱藏情緒之一——平靜狀態(價格接近公平價值)和熱烈狀態(價格大幅高於公平價值)。 模型直接從偏差中推斷出每種情緒的樣子以及它們的持續性。 當某一天更可能屬於熱烈狀態而非平靜狀態時,就被標記為泡沫。 我從未設定任何截止值。 狀態之間的分割,以及泡沫會持續數月的特性,都是模型從擬合中自然得出的。 模型甚至估計了熱烈期通常持續多久,結果落在約半年左右。


它精準標出了任何經歷過的人都會指出的四次上漲期:2011 年、2013-2015 年、2017-2018 年,以及 2020-2022 年。 有一個細節吸引了我的注意:每次超漲幅度都比前一次小。 2011 年高點約是趨勢的 35 倍,2013 年約 20 倍,2017 年約 10 倍,2021 年約 5 倍。 而 2025 年底接近 126k 的高點甚至沒超過門檻,這符合資產逐漸成熟、狂熱程度縮小的整體圖像。

我必須誠實地說,這仍然是一種建模選擇。 隱馬爾可夫模型有其自身假設,另一種合理的設定可能會讓線條稍微移動。 它給我的好處是:邊界是由數據估計出來的,而不是我主觀斷言的,而且整個過程透明可見。 我更重視這一點,而不是假裝這個選擇不存在。

去除之後剩下什麼

把熱烈日子排除後,我對剩餘數據重新擬合冪律。 下一張圖把完整分布和去除泡沫後的分布放在一起。 兩者幾乎共享相同的底部,這很合理,因為 capitulation(投降)發生在底部,而我只移除了上漲側。 差距出現在頂部,那個區間就是狂熱所增加的溢價。 去除泡沫的擬合是清醒版的,它描述的是比特幣在一個普通週二的樣子,當問題是「價值」而非「情緒」時,這才是你想要的版本。

去除泡沫後的數據擬合分布圖


我們現在的位置

使用這個模型最乾淨的方式,是用價格除以公平價值線,然後看剩下的部分。 這會把上升的曲線壓平成一個平坦的振盪指標,其中 1 倍公平價值是金色線,綠色區間代表去除泡沫後比特幣通常所在的範圍。 超過區間就是昂貴,低於區間就是便宜。 而且因為已經去趨勢化,2011 年和 2026 年處於同一尺度上。 這正是去除泡沫的真正價值。 你無法在一個被泡沫本身幫助定義的趨勢上,建立一個誠實的「便宜還是昂貴」指標,因為天花板會被你正試圖判斷的那場狂熱所決定。

在我撰文之時,比特幣價格約在 64,000 美元左右,這相當於去除泡沫後公平價值(FV ≈ 96,000 美元)的約 0.67 倍,處於正常範圍的底部。 此前價格只有在深度週期低點才達到過這種水平,包括 2015 年的底部,以及 2022 年底交易所崩盤後的底部。

我不會告訴你它「一定會反彈」,因為支撐線描述的只是價格過去傾向於找到地板的位置,而不是一條強制執行的規則。 我能說的是,根據這個模型,比特幣目前的價格比幾乎任何非徹底投降時刻都要便宜。

事實上,在 2026 年(今年),當價格跌至 60,000 美元並短暫跌破該價位時,去除泡沫後的殘差值已經幾乎從 2022 年熊市低點的去除泡沫殘差值上反彈(兩者非常接近,2022 年為 0.637,2026 年為 0.641)。 這或許提供了一些支撐,表明我們可能已經過了 2026 年的低點……

驗證它是否可靠

一個合理的疑問是:我是否只是畫了一條討好自己的曲線穿過數據? 因此這份分析附上了兩個檢查。

樣本外回測數據圖表


第一個是樣本外回測。 我只使用截至某過去日期的數據重新擬合公平價值線,然後看它對之後所有數據的預測能力如何。 當截止日期還在早期稀薄而狂野的年份時,擬合會漂移,預測會偏差。 一旦有足夠歷史,線條就會穩定下來,跟隨現實,並與使用全部數據的擬合在 2018 年左右高度一致。 這個邊界對我選擇的容忍度很敏感,所以我不會太執著於確切年份。

第二個是擴展視窗檢視擬合本身。 隨著輸入更多歷史,指數停止漂移並穩定在約 5.92,而 log-log R² 維持在約 0.997。 高 R² 本身可能會騙人,但搭配一個多年來不再移動的指數,它告訴我形狀是穩定的,而不是我每週期都在悄悄重新擬合的東西。

去除泡沫版本的 R² 值達到 0.997,相較之下,使用包含所有泡沫的完整數據僅有 0.96! 當然可以預期擬合效果會更好,但這已是極大的改善差距。

冪律指數與 R平方值穩定性分析圖


推算到 2045 年

最後一張圖表將排除泡沫的公平價值(fair value)推演至 2045 年,並附帶正負兩個標準差的區間帶。 中間線在 2045 年將達到約 690 萬美元,而該區間的範圍則落在約 450 萬至 1,070 萬美元之間。 當然,這並沒有任何保證,但如果這個趨勢能再維持二十年,這就是它未來的發展方向。 即使是 100 萬美元的基準預測也會在 2035 年達成,這僅比使用包含泡沫在內的「所有」數據所預測的時間晚了一年而已。 非常看漲(BULL-ish)! 尤其是考慮到:這裡完全沒有把泡沫現象計算在內!

推算至 2045 年的無泡沫公平價值預測圖

總結

總結來說:剔除泡沫能將比特幣的真正價值與人們的狂熱情緒區分開來,而這種區隔正是讓剩餘數據具有實用價值的關鍵。 「排除泡沫的擬合模型」是根據比特幣的常規需求(而非市場狂熱)來衡量其合理價值,建立在此基礎上的震盪指標目前讀數約為 0.67 倍。 這是其歷史上相對於合理價值最大的折價幅度之一,接近 2015 年和 2022 年的低位。

將相同的合理價值模型向未來推演,趨勢顯示 2035 年將達到約 100 萬美元,而 2045 年將達到 690 萬美元,而且這完全沒有把過程中的泡沫因素計算在內。 樣本外(OOS)測試、穩定在 5.92 附近的指數,以及遠高於「包含泡沫數據模型」的 R²(判定係數),是我之所以對這些預測數字深具信心的原因。

這些數據無法預測目前的下跌究竟是下一波上漲的起點,還是更深度的洗盤;相反地,你應該把這視為一把更純粹的比特幣價格標尺,一把未受狂熱情緒波動所污染的標尺。 就目前而言——即使忽略那些準週期性的暴漲行情,比特幣的價格也已經處於極度便宜的狀態了。

2024年7月24日 星期三

哪個數位資產比較好:Nvidia 還是比特幣?Which is a Better Digital Asset: Nvidia or Bitcoin

 指數成長與冪律成長Exponential Growth vs. Power Law Growth

原文出處:

https://stephenperrenod.substack.com/p/which-is-a-better-digital-asset-nvidia?


這不是投資建議。您必須評估自己的風險承受能力和任何投資的時間表。

十年前,英偉達呈指數級增長

英偉達和比特幣在過去一周都遭受了調整。但兩者都擁有令人難以置信的追蹤記錄。哪種是更好的長期數位資產?

我在高效能運算產業工作了 30 年,是 Nvidia 的忠實粉絲,這是一家營運非常良好且重要的公司。我有一些以前在該行業的同事現在在那裡工作。過去二十年來,股價平均成長率為 33%(指數擬合的 R² 為 0.82)(R² of 0.82 for an exponential fit)。但在過去十年中,它以每年 69% 的驚人平均複合成長率(回歸的 R² 為 0.95)(R² of 0.95 for the regression) 成長。前景如何?截至今天,Nvidia 的市值為 3.1 兆美元。未來十年,他們的股價將無法以平均每年 69% 的速度成長。如果他們能夠做到這一點,他們的市值將升至 551 兆美元(計算:1.691⁰ x 3.1 兆)。 這不可能發生,所以它不會發生。目前全球所有私人財富約 500 兆美元。請參閱https://www.visualcapitalist.com/global-wealth-distribution/

。全球財富每年增長約 6.7%,因此十年後可能會達到 1,000 兆美元左右。但即便如此,英偉達的市值也必須佔全球私人財富的一半。 


圖 1.半對數圖表上的 Nvidia 股價。它在 2014 年之後開始起飛(如圖中的 14 所示),並在過去十年中呈現強勁的指數增長。價格因股票分割而調整;繪製的價格是每年 6 月 1 日。最佳擬合迴歸(藍線)對應於 69% 的複合年增長率。

Nvidia 是一種指數級資產,至少在過去十年是這樣,從上面的半對數圖 1 可以看出。1999 年上市後的第一個十年裡,價格變動不大,平均複合年增長率 (CAGR) 低於 5%。但從十年前開始,該公司確實取得了長足發展,股價以上述 69% 的平均複合年增長率飆升。我們這些經歷過網路泡沫、隨後的崩潰和金融危機(2008)的人都知道,指數級增長之後通常會出現指數級崩潰。而且崩盤期往往比上漲期加速。


表1:截至2011-2024年6月1日的比特幣和英偉達價格(拆分調整)和相對表現。 最後一行顯示了以英偉達股票價格計算的比特幣一年價格上漲(虧損)。

英偉達和比特幣的凱利分析Kelly analysis of Nvidia and Bitcoin

想像一下,您想要建立一個僅持有 Nvidia 和比特幣的兩種資產投資組合,每種資產的最佳比例是多少?這將取決於重新平衡百分比配置的時間框架,但我們希望考慮長期目標,因此我們專注於兩種資產的年度價格表現。我們從 2011 年比特幣建立價格發現機制開始,研究截至隨後每年 6 月 1 日這兩種資產的價格。人們發現比特幣在 13 年中有 9 年的表現超過了 Nvidia。即使從 2015 年開始,它在 10 年中有 7 年表現優於大盤(Nvidia)。

凱利公式著眼於贏率和相對優異表現,以確定投資組合的多少應投入每項資產。當有新資料可用時,可以依照選定的頻率使用重新平衡來調整分配。這是一個高波動性、高風險的投資組合,因此需要睜大眼睛並以長遠的眼光來進入它,在這種情況下,我們考慮年度再平衡。

首先,我們計算在給定年份比特幣「獲勝」Nvidia 的機率,p = 9/13 = 0.692。q = 1 — p = 0.308 是相對於 Nvidia 的損失率。然後,我們將所有獲勝百分比相加,得到 9 年中的總計 2880%,或平均獲勝規模w = 320%。對於“損失”,Nvidia 表現優異的年份,總計為 -130%,四年的平均值為l = -32.5%。

接下來凱利準則計算好感度參數b = w/(-l) = 9.83;當比特幣獲勝時,它贏得了巨大的勝利。最優凱利分數f可以隨時間最大化投資者的全球財富,計算公式為:

f = (bp — q)/b = p — q/b = 0.66

換句話說,最佳的兩種資產組合約為 2/3 比特幣和 1/3 Nvidia。人們不會完全投資比特幣,因為(a)比特幣不會每年都表現出色,(b)比特幣的波動性很高(無論以美元計價還是以Nvidia 股票計價),因此在價格拉回時,比特幣跌破最佳百分比分配,人們希望能夠將相對更多的資金投入比特幣。

順便說一句,如果我們僅限於過去 10 年的回報,我們會發現p = 0.7,b = 2.73, b參數顯著降低,但最佳f仍然是0.59,即59% 分配給比特幣,41% 分配給英偉達。(這幾乎是 60/40 的比例,純屬巧合。)

比特幣遵循冪律Bitcoin follows a Power Law

當比特幣的價格歷史繪製在對數價格與對數時間的雙對數圖上時,就會出現一條清晰的直線;斜率是基礎數學關係的冪律指數。由於比特幣作為一種資產遵循冪律,因此它本質上比英偉達擁有更多的跑道。

冪律在自然界中隨處可見,從重力和電磁力到動物的新陳代謝率和城市的發展。它們特別適用於包括社交網路在內的網路;比特幣是一個用於創造、儲存和交換永久價值的貨幣網路。

由於它遵循冪律而不是指數規律,因此其回報率隨著時間的推移而穩步放緩,並且預計將繼續如此,同時仍保持在高兩位數百分比區域,遠高於該公司的長期表現。標準普爾或納斯達克指數。隨著回報緩慢,比特幣也變得更加穩定。我們在這裡清楚地證明了這一點:https://stephenperrenod.substack.com/p/bitcoins-having-stability  長期冪律的優點是它比指數成長更不容易崩潰或變平。

比特幣冪律理論由 PlanG (https://bitposeidon.com) 開發,其冪律性質已由我和其他人(包括 @apsk32、@TheRealPlanC、@sina_21st 和 @dotkreuger)單獨分析和驗證。如果我們以通常的公曆時間回歸比特幣,它遵循指數5.7 的冪律;如果我們以比特幣區塊鏈時間(每個區塊年52,500 個區塊)回歸比特幣,它遵循指數5.4 的冪律。此外,比特幣地址、各種截止大小的錢包以及挖礦算力都遵循冪律。

雖然它的波動性很高,經常經歷泡沫和崩潰階段,但其波動性正在放緩,潛在的冪律為下行提供了底線。那些沒有研究過比特幣、不了解比特幣的人有時會說它就像荷蘭鬱金香泡沫。它一次又一次地證明他們是錯的,現在它的市值已超過 1 兆美元。如果它是一隻科技股,那麼它的市值將排名第七,僅次於 Meta (Facebook)。

目前,主要機構資金正在投資比特幣,包括在美國和日本進行配置的幾家公司金庫,以及自 1 月以來在美國運營的 11 支 ETF,還有幾支在多個國際司法管轄區活躍。

冪律與指數不同,看起來也不同

指數在半對數圖表上顯示為直線,其中 y 軸(價格)以對數形式表示,x 軸(時間)以線性形式表示。

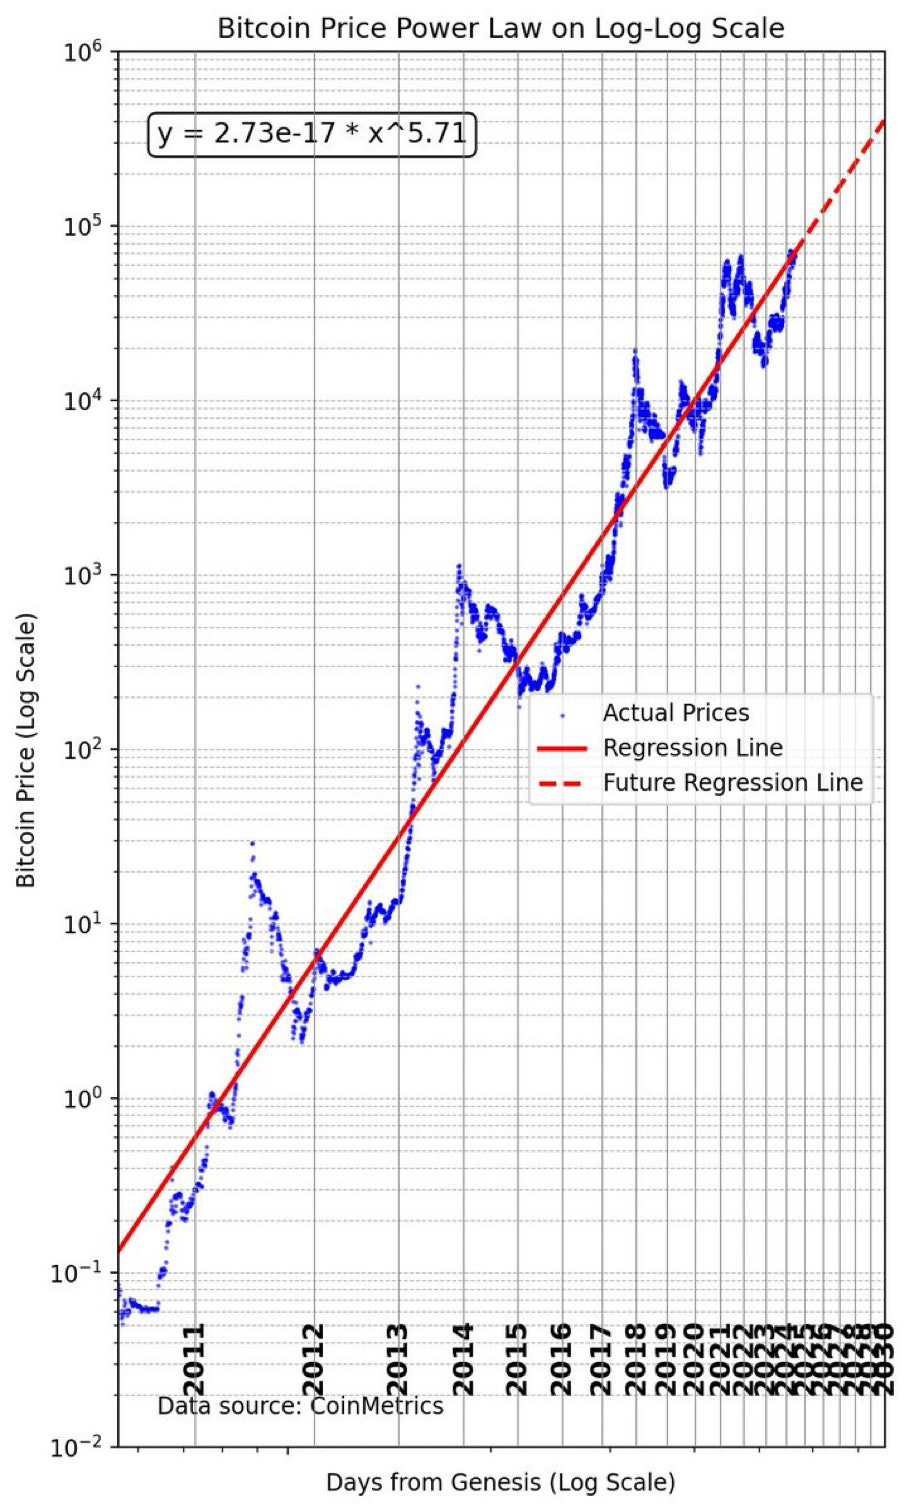
冪律在雙對數圖表上表現為直線,在兩個軸上都使用對數,在半對數圖表上表現為曲線。對於雙對數圖表,我們使用資產開始交易以來的時間對數。平方或立方,甚至更陡的五次方或六次方的關係將在雙對數圖表上產生直線行為,並且冪越高,最佳擬合回歸線的斜率越陡。


圖 2. 自 2010 年中期開始早期價格發現以來比特幣的雙對數圖。時間軸也是對數刻度,但標示日曆年。直線迴歸線(紅色)對應於時間關係的冪律;冪律指數為5.71。

上圖是基於 CoinMetrics 資料的比特幣對數圖表。時間軸和價格軸一樣使用對數刻度,時間是從2009 年1 月的比特幣創世區塊開始測量的。

冪律是「尺度不變」的,因此,根據冪律,當自比特幣起源以來經過的時間加倍時,價格將上漲至冪律指數的兩倍,在本例中,指數為 5.7。時間加倍預計價格將上漲 52 倍。這相當於比特幣的價格超過 300 萬美元;這是值得等待的。

對於高估值來說,這仍然不是一個問題,而英偉達目前的指數成長率再持續十年則可能是一個問題。比特幣的市值目前為 1.2 兆美元,因此到 2040 年可能會升至約 60 兆美元。

比特幣是貨幣技術,是黃金的替代品,(黃金)目前市值為 15 兆美元,也是所有國家和超國家貨幣的替代品,其 M2 供應量約為 100 兆美元。依照法定貨幣的歷史成長率,屆時全球M2供應量可能接近300兆美元。

比特幣已經被一些公司用作儲備資產,包括 Microstrategy 和其他幾家公司。Microstrategy 董事長 Michael Saylor 將比特幣視為數位財產,並且是房地產、股票和債券投資的主要替代品。它有潛力成為退休基金(威斯康辛州已經將比特幣添加到一隻基金中)、主權財富基金以及國家財政部的儲備資產替代品。作為一種“數位黃金”,人們預計其市值將達到數十兆美元,足以對全球產生影響。

下一張圖表是亞馬遜的半對數圖表。在這裡,我們看到了 2000 年左右的指數式繁榮和蕭條行為,幾年內價格上漲了 50 倍,然後又下跌了 10 倍以上,價值損失了 90% 以上。這是最好的倖存者之一。有許多網路公司都表現得最好。

復甦後,亞馬遜繼續創下新高,並在20 多年來實現了更為溫和的指數增長,在過去22 或23 年裡從0.30 美元增長到186 美元,平均複合年增長率約為34%,今天市值達到近2 兆美元。再過 20 年,其市值將遠遠超過 600 兆美元,再次超過當今所有私人財富。如果沒有大幅回檔或曲線變平,亞馬遜也不會發生這種情況。

這並不是說我們正處於 Nvidia 的網路時代。它在圖形、HPC和AI計算領域擁有強大的領導地位,並且利潤豐厚。但它確實面臨著來自英特爾、AMD、三星、谷歌等公司的一些主要競爭。它的護城河很深,目前是人工智慧基礎設施領域的明顯領導者,但它在自己的領域並不像比特幣在加密貨幣中那麼獨特。比特幣作為一種工作量證明數位價值儲存手段,沒有真正的競爭。


圖3. 亞馬遜25年以上的半對數圖。網路時代的快速崛起和同樣急劇的崩潰之後是穩定到較慢的長期指數增長。

比特幣是更好的選擇

比特幣在工作量證明數位資產中獨樹一幟。排名第二的工作量證明貨幣是狗狗幣,它只佔比特幣每年創造的經濟價值的不到 1/10。以太坊和其他山寨幣並不相關,因為它們不使用工作量證明,它們更像是發行股票的去中心化公司,對內部人士有強烈的偏好,因為它們使用股權證明共識或類似的東西,但計算量非常有限使用的功率。

創建比特幣並在時間鏈(區塊鏈)中放置新交易所需的工作量證明共識使比特幣成為現實世界的能源和密碼學,達到每秒超出10 GigaW 的電力和600 Exahash 計算。正是這種現實世界的耦合,透過每四年的區塊獎勵減半和難度調整來調節,為網路價值提供了冪律支持。因此,雖然泡沫有規律地形成,最大的泡沫通常會間隔四年,但當泡沫破裂時,它們就會回到冪律的支持。由於減半,比特幣的供應量絕對固定,而且其依賴數百萬高效能運算節點的強大基礎,導致了與我們通常看到的科技股不同形式的長期增長。

我們認為,對於「數位資產」投資來說,比特幣是更好的長期選擇,上述兩種資產凱利分析也支持了這一點。儘管冪律預期年回報率放緩,但在本十年和下一個十年,年回報率仍應保持在每年 20% 以上的趨勢線增長 15 年以上。

基於比特幣冪律的持久性以及 Nvidia 從 69% 的複合指數增長轉向更溫和增長的可能性,我預計到2030年(the end of the decade),比特幣的市值將高於 Nvidia 的市值,也許在5兆美元。這種情況甚至可能發生在今年四月開始、持續四年的減半週期中。


精選文章

2020 年至今主流冷錢包重大資安與出包事件一覽

  冷錢包一直被視為加密貨幣資產自託管的黃金標準,但「冷」並不等於「絕對零風險」。自 2020 年以來,各大主流品牌相繼發生過伺服器個資洩漏、晶片物理漏洞、核心隨機數缺陷乃至外部硬體篡改等事件。本文依時間軸完整盤點 Ledger、Trezor...

熱門文章