閃電小費

顯示具有 YCC 標籤的文章。 顯示所有文章

2026年6月18日 星期四

比特幣如何被包裝進真正的金融基礎設施——以及這為何打開了更大投資者池的大門

比特幣如何被包裝進真正的金融基礎設施

比特幣如何被包裝進真正的金融基礎設施

以及這為何打開了更大投資者池的大門 —— 以 Strategy Inc. 為核心案例的深度金融結構拆解

說明數據反映截至 2026 年中期情況
⚠️ 聲明:本文內容絕非財務、法律或投資建議。所有數字與模型均為說明性質,反映截至2026年中期的情況;價格、利率和資產負債表細節隨時變化。請自行研究並諮詢有執照的專業人士。

1. Strategy 的本質是什麼

在底層,Strategy 仍運營著傳統的商業分析軟體業務。但它如今的本質是一個金融結構:以單一比特幣儲備為基礎,由精心分層的「資本堆疊」提供融資。每層都是針對不同類型投資者的不同證券,按照公司清算時支付順序(清算瀑布)排列。

這套精心設計的安排被市場稱為「比特幣支持的收益率曲線」

① 公司債券 / 可轉換債券(Convertible Notes) 最高優先級・固定利息・最安全
② STRF (Strife) 優先股 高級累積優先股・相對穩定
③ STRK (Strike) 優先股 可轉換永續優先股・收益+潛力
④ STRC (Stretch) 優先股 可變利率永續優先股・高收益
⑤ STRD (Stride) 優先股 次級高收益優先股・風險高回報高
⑥ MSTR 普通股(Common Equity) 最後支付・無限上漲潛力・風險最高

*註:這看起來很像任何成熟公司的債券與股票堆疊,只是底層資產換成了比特幣。

2. 為什麼買 MSTR 投資組合,而不是直接買比特幣?

如果你只想要乾淨的價格曝險,可以直接買現貨。但持有 MSTR 主要有以下三個獨特金融誘因:

  • 槓桿效應:Strategy 使用債務和優先股來控制遠超自身現金所能購買的比特幣,因此其股票在兩個方向的波動都大於比特幣(有時甚至是數倍),放大了上漲潛力。
  • 累積飛輪:當股票交易價格高於其比特幣價值(溢價)時,公司可以按溢價發行股份買入更多比特幣,從而提高現有持有者的每股比特幣數量——這是任何被動 ETF 都做不到的。
  • 取得管道與便利性:可以在任何普通經紀商或退休帳戶中持有,無需交易所、錢包或私鑰,此外還擁有深度的期權市場。
核心本質:買 MSTR 就是投資「比特幣 × 槓桿 × 溢價倍數 × 管理層的資本市場執行力」。當因素一致時大幅超越比特幣;當反轉時跌幅也更快。

3. 飛輪機制:數字範例說明

累積飛輪僅在溢價(mNAV > 1.0)時有效。以下假設一家簡單公司:100股股份、100 BTC,比特幣價格10萬美元(初始每股 BTC = 1.0)。若公司發行 10 股新股,所得全數購買比特幣,在不同市價情境下的增值與稀釋結果如下:

市價情境 發行股價 籌集資金 → 購買比特幣 發行後每股新比特幣 對股東結果
溢價 (mNAV 2.0) $200,000 $2.0M → 20 BTC 120 / 110 = 1.09 增值 ↑ (每股含金量變多)
按資產淨值 (mNAV 1.0) $100,000 $1.0M → 10 BTC 110 / 110 = 1.00 中性 →
折價 (mNAV 0.8) $80,000 $0.8M → 8 BTC 108 / 110 = 0.98 稀釋 ↓ (損害現有股東)

這正是 Michael Saylor 強調的邏輯:只要股價高於 NAV,每次募資都能真正增加每股比特幣數量。其模式要求的紀律是:溢價豐厚時發行,溢價不足時依賴低成本資本。

4. 股息資金來源與「龐氏」質疑反駁

目前優先股堆疊每年產生高達約 10 億美元的美元固定股息義務,而傳統軟體業務僅產生約 1 億美元。缺口主要依序由以下來源填補:

  1. 新資本募集:透過 MSTR 普通股和市價發行(ATM)新優先股(如 STRC 募資同時用於買幣與付息)。
  2. 美元現金儲備:備有數十億美元專門用來涵蓋優先股息和利息。
  3. 出售少量比特幣:2026年中期已披露一筆小額 (32 BTC) 首次出售以資助股息。

為什麼在法律與結構上,這並非「龐氏騙局」?

  • 真實資產與審計:公司持有數十萬枚真實、經審計並能獨立升值的比特幣。
  • 資訊完全揭露:在 SEC 備案和審計報表中充分披露一切,股息由董事會宣告且有條件,非捏造的保證。美國證券法是以「披露」為基礎,而非價值判斷。
  • 長期看多反駁點:隨比特幣升值,固定美元義務相對於數千億美元的儲備將變得微不足道,未來對新資本的依賴度將大幅消退。

5. 更大願景:為比特幣打造傳統金融管道

這套模式的宏大敘事,在於將一個本無息票、波動大的現貨資產,包裝進傳統金融熟悉的機制——股權、信貸、股息。這開拓了全新、ETF無法觸及的保守投資者宇宙

特徵 現貨比特幣 ETF (如 IBIT, FBTC) 財務金庫公司 (如 MSTR)
價格曝險 純粹約 1:1 追蹤現貨價格 槓桿化,放大波動(約 2-5x 貝塔)
折溢價波動 透過創設/贖回機制,緊貼資產淨值交易 無贖回機制,由市場情緒決定溢價或折價
每股含幣量 固定 —— 隨著時間無法增長 可隨時間推移透過溢價發行增值(BTC收益率)
收入 / 收益率 無任何利息或股息 提供完整的股息支付優先股清單
摩擦成本 低管理費率 (~0.12% – 0.25%) 無直接費用;成本轉為溢價、稀釋與信用風險
結構本質 持有硬幣的被動信託基金 具有主動資本結構的營運公司

互補策略:市場常見的配置框架是,將低費率的現貨 ETF 當作核心資產獲得乾淨曝險,再搭配少量的金庫公司股票或優先股作為衛星配置,以放大上漲空間並賺取固定美元收益。

6. 二十年長線:冪律成立下的風險消退軌跡

若根據物理學家推廣的「比特幣冪律 (Power Law)」模型,比特幣價格在對數-對數圖表上呈直線,預估到 2045 年將達到每枚約 1000 萬美元。雖然此過程中伴隨減速與深度回撤,但它對此金融結構的槓桿率有著決定性的稀釋作用:

時期階段 預估/說明性 BTC 價格 債務 vs. 比特幣儲備比例 回撤生存能力與風險
今天 / 近期 (2026) $60k – $150k 具有意義的一小部分 (~23.5%) 脆弱 —— 途中的「死亡谷」是真正危險
中期 (2030 - 2035) $300k – $1M 快速縮小至個位數 (~6.4% → 2.2%) 有彈性 —— 資產增值緩衝正快速增長
長期 (2040 - 2045) 到 2045 年約 $10M 基本等同捨入誤差 (<1% 至 0.4%) 防彈 —— 償付能力批評與槓桿風險煙消雲散

🚨 核心近期風險:死亡螺旋

該結構真正的脆弱性在於近期低谷。如果市場發生 70-80% 的大回撤,恰逢大量可轉換債到期,且股價處於折價狀態,公司可能被迫在下跌市場中出售比特幣來履行固定美元義務,這將進一步壓縮溢價並引發自我強化的下跌。因此,存活穿越近期死亡谷是整個遊戲的關鍵。

7. 白話語言術語表 (Glossary)

NAV / mNAV
NAV 為公司持有的比特幣淨值。mNAV 則是企業價值除以比特幣NAV。高於1.0為溢價,低於1.0為折價。
增值 (Accretive) vs. 稀釋 (Dilutive)
溢價(高於NAV)發行股份買幣可提高每股含幣量,稱為增值;反之在折價時發行股份則會降低每股含金量,造成稀釋。
BTC Yield (比特幣收益率)
Strategy 用來衡量一段時期內,每股股份背後所代表的比特幣數量成長百分比的內部記分板。
永續優先股 (Perpetual Preferred)
沒有固定到期日的優先股。這對公司是關鍵緩衝,因為它只需要無限期支付股息,而沒有本金在特定日期到期迫使還款的壓力。
資本堆疊 / 清算瀑布
當公司清算時求償權獲得支付的先後順序。層級越高(如債券)越先獲得支付且安全,但缺乏上漲潛力;排在最後的普通股風險最高但享有無限潛力。
死亡螺旋 / 反身性 (Death Spiral)
自我強化的下降機制:迫於壓力被迫在低點出售資產,導致價格進一步下跌、溢價進一步壓縮,迫使更多清算。

8. 參考資料

(選取截至 2026 年中期可得之報導與框架分析)

  1. The Block — What are Strategy's products? From STRK to STRC explained — 連結
  2. Bitcoin Magazine Pro — STRC Explained — 連結
  3. OAK Research — STRC: How Strategy Turned Bitcoin Into a Yield Product — 連結
  4. FinTech Weekly — Institutional Portfolios Need New Yield Sources — and Bitcoin Delivers — 連結
  5. CoinDesk — Institutional money is coming for bitcoin (Adam Back) — 連結
  6. Traders Union — Crypto treasury companies turn to high-yield preferred equity — 連結
  7. TECHi — MSTR vs Bitcoin 2026: The 5x Leverage Trade Explained — 連結
  8. heyGoTrade — Bitcoin Treasury Stocks vs Spot Bitcoin ETFs: Allocation Framework — 連結
  9. KuCoin — What Differentiates MicroStrategy's Bitcoin Strategy from BlackRock's IBIT ETF? — 連結
  10. BitMEX Blog — MicroStrategy vs Bitcoin: Which to Trade in 2026 — 連結
  11. VanEck — Deconstructing Strategy (MSTR): Premium, Leverage, and Capital Structure — 連結
  12. CoinDesk — Saylor and Mallers go toe-to-toe over Strategy's reporting metrics — 連結
  13. Cointelegraph (via TradingView) — How the 'Power Law' model got to $10M Bitcoin by 2045 — 連結
  14. Giovanni Santostasi — The Bitcoin Power Law Theory (Medium) — 連結

2022年11月8日 星期二

TARGET2 和歐洲注定要失敗嗎?(TARGET2 and is Europe Doomed?)

 文章出處:https://jameslavish.substack.com/p/target2-and-is-this-the-end-of-europe?utm_source=substack&utm_campaign=post_embed&utm_medium=web

今天的子彈:


  • 什麼是TARGET2?

  • 目前的餘額是多少?

  • 有什麼影響?

  • 歐洲的末日?

很多人欠德國很多錢。我們怎麼知道?TARGET2。


但 TARGET2 究竟是什麼,它為什麼重要,它告訴我們歐洲可能出現的金融問題是什麼?


讓我們一如既往地在這裡簡單快速地回答所有這些問題。


🎯什麼是TARGET2? 


首先,TARGET是Trans-European Automated Real-time Gross Settlement Express Transfer System的縮寫。


對。我們將堅持使用TARGET 。


而2只是意味著它是歐元區實施的支付系統的第二次迭代。


簡單來說,TARGET2 是歐元區央行用來實時快速結算跨境支付的支付系統。


TARGET2 交易可以用於任何事情,從貨物交付的付款到購買證券或貸款支付,再到在銀行的簡單存款。


在每個工作日結束時,所有債權和債務都會自動清算並轉移到 ECB(歐洲中央銀行),讓每個國家中央銀行 (National Central Bank,NCB)對 TARGET2 ( ECB ) 資產負債表承擔全部債務或主張權益。


例如:

歐洲央行

一個大關鍵:TARGET2 還解決了歐洲央行的所有貨幣政策操作。


因此,TARGET2 讓我們了解了哪個國家在借入,哪個國家在借出,因此,歐洲央行是如何在較強的國家資產負債表來支撐歐元區較弱的國家資產負債表的情況下玩遊戲的。


如果您想知道,我們在美國聯邦儲備系統中有一個類似的中央銀行結算系統,稱為跨區結算賬戶 (ISA) 。美國的參與者是美聯儲的十二個分支機構。TARGET2 和 ISA 之間的一大區別是儲備銀行之間的各種餘額通過結算定期解決。


相比之下,在 TARGET2 系統中沒有確保歐元區中央銀行之間結算的機制。


餘額只是計算和記錄。


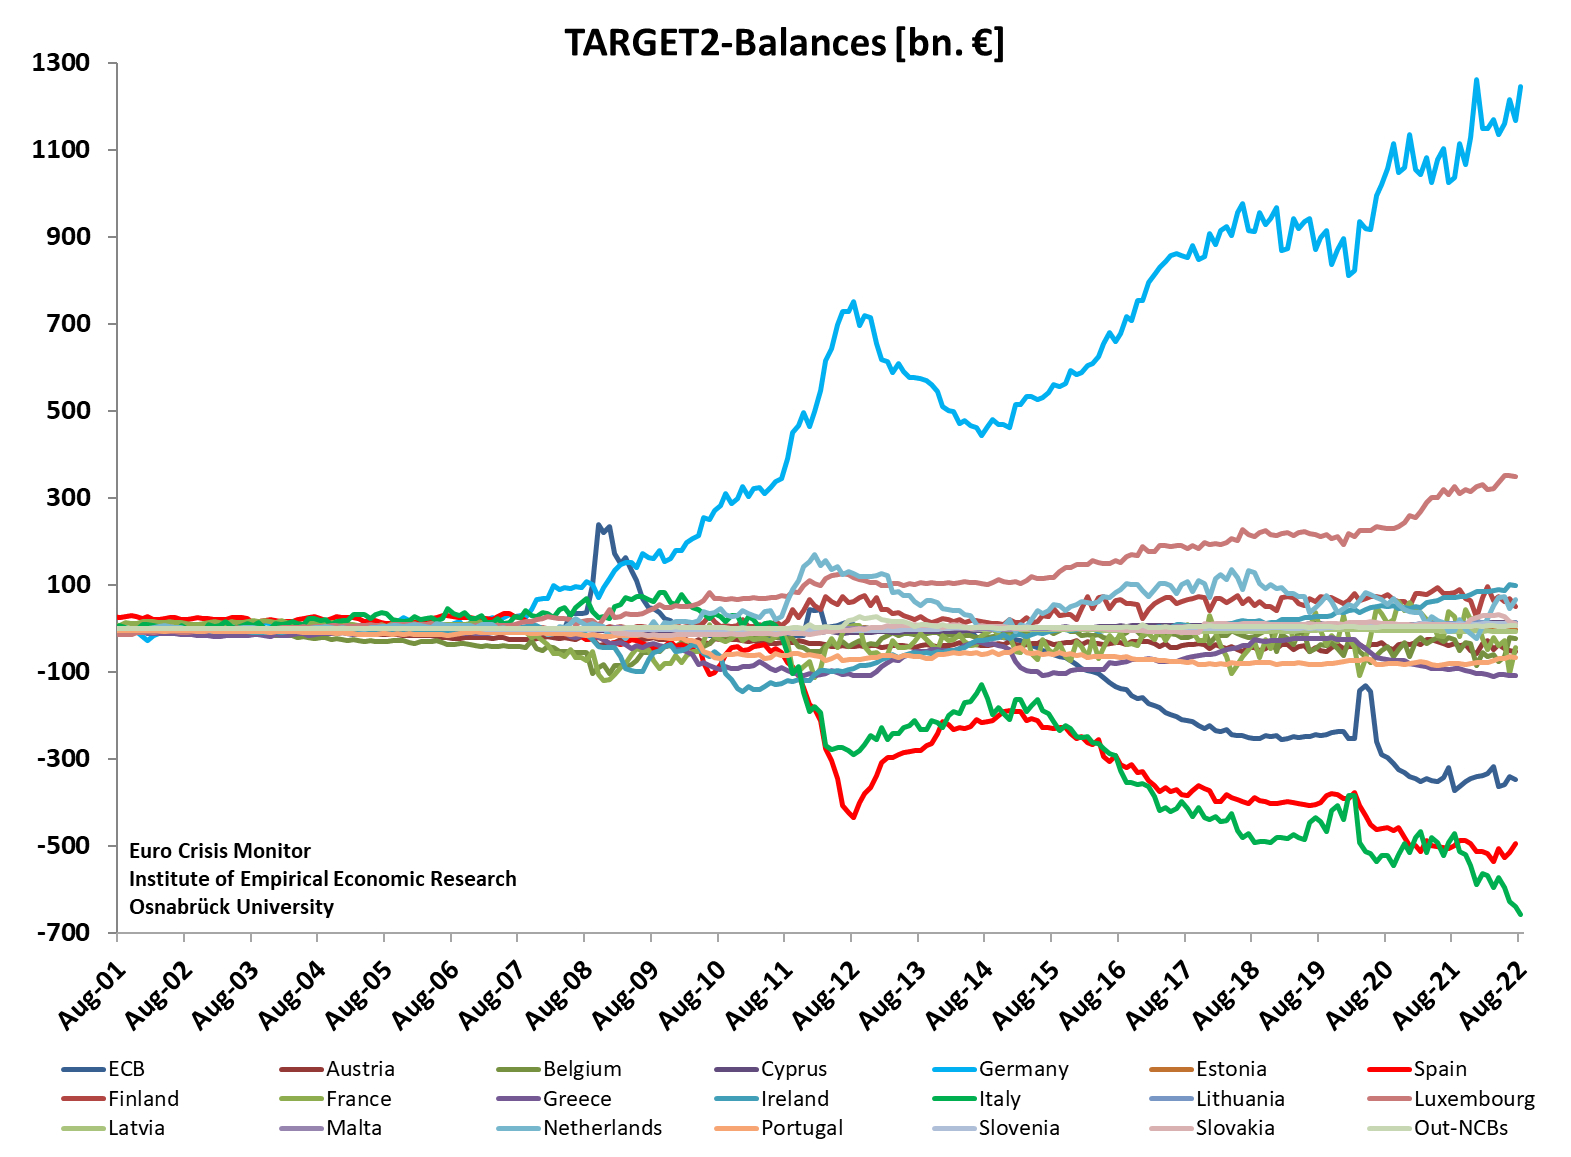
🧐目前的餘額是多少?


2008 年之前,各央行的餘額(負債和債權)相對較小。這部分是因為直到 2007 年才使用的原始 TARGET 系統的不透明性。第二個也是更關鍵的原因是歐元區中央銀行和歐洲央行在 2008 年金融危機之後提供了幾乎無限的信貸便利。


然後,在 2020 年 3 月,歐洲央行進一步增加了資產購買計劃 (APP) 下的購買,並通過了一項名為大流行緊急購買計劃 (PEPP)的新計劃。


換言之,量化寬鬆(QE)加劇了經常帳戶盈餘國家(即德國)和經常賬戶赤字國家(即義大利)之間已經日益嚴重的不平衡。


提醒:經常帳戶只是說貿易不平衡的一種只花俏方式。如果我出口多於進口,那麼我就有盈餘,反之亦然。


因此,這些量化寬鬆式的資產購買具有跨境效應,將導致 TARGET2 餘額增加。


那麼,餘額在哪裡,你能猜出哪個國家本質上是歐元區其他國家的中央銀行嗎?(如需提示,請查看今天的勵志推文😜)。

你說對了。毫不奇怪,德國是歐洲的甜心爸爸

😨 有什麼影響?

我們在華爾街有這樣一個表達方式:


如果你欠銀行 10萬美元,那是你的問題,但如果你欠銀行 1 億美元,那是銀行的問題。


德國有問題。


作為歐洲的銀行家,目前來自其他歐元區國家的淨債權高達 1.2 兆歐元,德國陷入困境,全力以赴,幾乎沒有追索權,但要繼續為問題提供資金並推動(閱讀: 希望) 逆差國家的需求出現逆轉。


負債最多的國家是意大利,負TARGET2 餘額為 6580億歐元。


但是你注意到上圖中的那條藍線了嗎?代表歐洲央行(ECB)本身的那個?


沒錯,歐洲央行的負餘額約為3500億歐元,因此它也欠德國。

這就是歐洲央行的自由市場貨幣政策理念。

☠️歐洲的末日?

你可能會問,如果歐洲央行繼續從德國借款來解決問題,他們最終能否讓它變得更好,或者解決它?


這麼說


你知道你的那個朋友有一個成年孩子,也許在他們 30 多歲或 40 多歲的時候,他一直在向他的父母尋求幫助,也許還住在他們的地下室裡?父母不斷給他錢,合理化他有一天會完全獨立,他會重新站起來?他剛剛經歷了一個艱難的時期……


是的,這裡的父母是德國人,孩子實際上是四位:義大利、西班牙、葡萄牙和希臘。


然而,今天的主要問題孩子是義大利。


由於歐洲央行面臨著歷史性的通脹率和應對這些挑戰,他們一直在提高央行目標利率。這一直對資產負債表較弱的國家(即上述四個國家)施加壓力。最近最麻煩的是義大利。


我們怎麼知道?


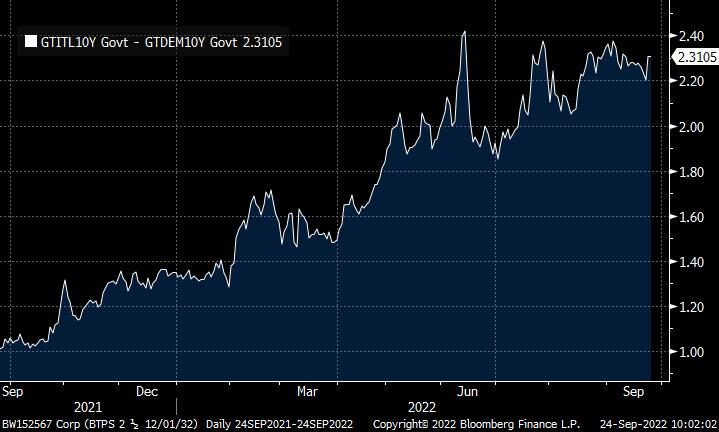
看看義大利 10 年期政府公債收益率與可比的 10 年期德國國債收益率之間的價差:

相同期限債券的收益率差異為 2.31%,兩者均在歐洲註冊。所以它告訴我們的是,與德國債券相比,意大利債券的風險更高。


它還告訴我們,隨著利率上升和利差越來越大,這種風險也在增加。


然後看看周五發生了什麼:

隨著英國和歐洲的收益率飆升,價差顯著擴大。


如果你一直在關注歐洲央行的政策,或者如果你已經閱讀了最近的 🧠Informationist Newsletter,你就會知道歐洲央行已經宣布了一種新工具,可以用來防止較弱國家因利率上升而出現銀行問題。


這是這篇文章:

什麼是抗碎片化工具,歐洲央行如何使用它?


簡而言之,對於人群:抗碎片化工具,也稱為過渡保護工具,是屈服(殖利率)曲線控制的隱秘術語。這意味著歐洲央行準備購買義大利 10 年期債券(或任何其他國家的任何債券及存續期),以“確保市場有足夠的流動性”。但實際上,是為了防止義大利銀行倒閉(如果您想了解更多上下文,請閱讀上面的文章)。


值得一提的是,CDS(信用違約交換)價差表明,固定收益市場同意義大利的風險較高。請注意,在拉加德和歐洲央行宣布購買義大利公債的新工具之前,利率在 7 月份飆升。即便如此,風險會隨著利率上升而繼續增加,無論如何,如您在此處看到的:

好的,所以你應該從這一切中看到:


歐洲央行必須繼續使用量化寬鬆或殖利率曲線控制或他們所謂的任何手段來管理義大利的利率,以免飆升至超過一定水平並導致那裡的信貸危機。


該水平估計在義大利和德國 10 年期公債之間的價差約為 -2.3% 至 -2.4%。


你明白了,我們已經在那裡了。


因此,操縱仍在繼續。


隨著TARGET2 的失衡繼續增加,歐洲央行設計逆轉並實際解決每個成員國的餘額的可能性越來越小。


我的朋友們,我相信這就是打破眾所周知的駱駝背部的橡樹。


什麼時候?


我自稱不知道這一點,因為這些事情可能會持續數月甚至數年。但我想說,如果這種情況繼續下去,歐盟將分崩離析,因為德國決定吞下損失並繼續前進,離開歐盟。


我認為這會在十年內發生。


而已。我希望您了解 TARGET2 以及它如何向我們展示歐洲面臨的一些金融問題時感覺更聰明一些。

什麼是抗碎片化工具,歐洲央行如何使用它? (What's an Anti-Fragmentation Tool, and How's the ECB Using It)

 原文出處:

https://jameslavish.substack.com/p/-whats-an-anti-fragmentation-tool?utm_source=substack&utm_campaign=post_embed&utm_medium=web


今天的子彈:


  • 歐洲發生了什麼?

  • YCC是什麼?

  • 什麼是抗碎片化工具(anti-fragmentation tool)?

  • 使用它會產生什麼風險?


勵志推文:

Stack Hödler 用最近宣布的歐洲央行“抗碎片化工具”,歐洲央行和歐洲現在面臨的兩難境地,一針見血。


如果這句“抗碎片化工具”讓你們都精神錯亂了,不用擔心。今天,我們將輕鬆愉快地把它拆解說明。所以,讓我們開始吧。

🧐歐洲發生了什麼?

您可能聽說過,歐元區國家上一次集體通脹估計在 6 月份達到了令人麻木的 8.6%,這是在 5 月份大幅增長 8.1% 之後。通貨膨脹和物價正在逐漸高漲,並且正在失控。有很多因素我們今天不會在這裡討論,但可以說,在能源生產投資不足和核設施退役以及烏克蘭戰爭之後,無休止的印鈔已經給通膨帶來了巨大的上行壓力。能源成本,以及歐洲幾乎所有東西的成本都在上漲。


但這還不是最糟糕的。


不,最瘋狂的是,歐洲中央銀行 ( ECB ) 一直在關注這種演變和進展,而且它完全沒有採取任何行動來減緩、停止這種進展。這是 7 月的第一周,歐洲央行尚未對央行的目標利率進行一次上調。


沒有、沒有人這麼做。


目前(2022/07)歐洲央行的主要政策利率為-0.5%。你沒看錯。它仍然低於零。


事實上,他們已經超過 11 年沒有提高目標利率了。

也就是說,債券市場已經開始對一些加息進行定價,而歐洲債券的收益率現在全面高於零。但是,由於預期歐洲央行最終會加息,投資者開始擔心某些國家面臨的金融風險。


主要是希臘和義大利的銀行。


這是因為擔心這些地區的銀行所接觸的公司一旦利率足夠高並且借貸對他們來說變得過於昂貴,將難以繼續盈利。


它被稱為債務死亡螺旋。如果有足夠多的公司倒閉,那麼銀行就會倒閉。如果有足夠多的銀行倒閉,主權國家就會倒閉。


因此,幾週前,隨著全球投資者開始注意到,10年期義大利政府債券開始迅速拋售,將收益率推高至4%以上。這將義大利和希臘政府債券與德國 10 年期國債(債券)之間的利差推高至 2.5% 和 3%。


這告訴我們,投資者擔心義大利或希臘主權違約的可能性越來越大。而且因為當你賣出債券時,它會給價格帶來下行壓力,給收益率帶來上行壓力,它成為一個自我實現的預言,即借貸成本增加,搖搖欲墜的公司的違約風險也是如此。


正如你在這裡看到的,希臘和義大利目前的資產負債表實力是所有歐洲國家中最低的。

高債務/GDP 比值基本上意味著低收入對債務。換句話說,這些國家沒有賺到足夠的錢來償還債務。


接下來談歐洲央行。

🤨什麼是 YCC?

您可能最近在一個播客上聽到我談論殖利率曲線控制 (YCC),特別是指日本。如果你還沒有,或者需要複習一下 YCC 是什麼,我寫了一篇完整的時事通訊,你可以在這裡找到:

收益率曲線、反轉、YCC 以及歐洲美元如何融入所有這些(超級簡化!)


簡而言之,YCC 基本上意味著一個國家的中央銀行操縱其本國債券的殖利率。這超出了用於為所有其他債券定價的目標或隔夜利率的提高和降低。在 YCC 中,央行實際上以某種債券為目標,通常是 2 年或 10 年,並在公開市場上買賣,以確保債券的收益率達到一定的利率。


他們為什麼要這樣做?


簡單來說,他們希望控制利率以確保較低的借貸成本並進一步刺激經濟,或者相反以確保更高的借貸成本並收緊經濟。


目前,我們看到日本持有 0.25% 的 10 年期日本國債,購買公開市場上提供的所有債券以確保這一點。因此,日本政府現在擁有流通中所有日本政府公債的 50% 以上。


非常驚人。


但你可能會問,‘好吧,我可以看到日本或美聯儲這樣做,因為他們所有的債券都是由他們的中央聯邦政府發行的。但是歐洲債券在不同的國家……那這不是否定了中央銀行 YCC 的可能性嗎?”


你會這麼想的,對吧?


然而,正如您在上面@stackhodler 的帖子中所讀到的,歐洲央行提出了一種新的“工具”來幫助他們“管理”(閱讀:進一步操縱)他們的貨幣體系。


這種新工具被稱為“抗碎片化工具”。

🙄 什麼是抗碎片化工具?

當義大利和希臘10年期國債幾週前開始拋售,導致殖利率迅速上升,與德國10年期國債的利差大幅擴大時,歐洲央行立即進入防禦模式。由於擔心投資者會將債券價格推低到足夠低(以及殖利率足夠高)以導致我們上面談到的自我實現的預言,他們爭先恐後地安撫市場並確保投資人相信歐洲央行已經(或將)讓一切都在控制之中。


央行如何做?


通過宣布轉向採用所謂的抗碎片化工具,這只是一種奇特的說法,即“個別國家債券殖利率曲線控制” 。


歐洲央行宣布,他們將再次“不惜一切代價”確保歐洲央行所有成員國保持強大和償付能力。當然,在 2011 年的南歐債務危機中,他們曾經這樣做過,當時歐洲央行購買了許多陷入困境的國家的債務。


不過,這裡的不同之處在於,歐洲央行現在將通過專門針對某些國家和期限來進一步操縱這一過程,以將利率和利差保持在一定水平。


對於那些經濟強勁、債務低且整體健康的國家來說,這似乎在財政上有點不公平,不是嗎?


至少可以這麼說。

😵使用它會產生什麼風險?


簡而言之,這種模式不是永遠可持續的。它只會在未來引發另一場迫在眉睫的債務危機。通過在歐洲央行的資產負債表上堆積不良信貸,由所有國家共享,整個資產負債表就會變弱》歐元走弱》整個歐元區走弱。


遲早會有一個成員國退縮(德國?瑞典?),或者一個成員國不僅對其自身的金融實力(希臘?義大利?)而且對整個歐元區資產負債表的信心崩潰。


更不用說,通過像這樣進一步操縱,歐洲央行阻止了債務引發的和解的有序進展。簡而言之,它允許在財政上不負責任的國家繼續不負責任地行事,而無需調整其行為,也無需糾正其風險。


就像德國和瑞典是父母,他們45歲的失業的兒子仍然住在他們的地下室,吃他們的食物,喝他們的酒,並使用他們的信用卡。在某些時候,一位父母厭倦了這種情況並把他踢了出去。


問題是,誰首先站出來對抗歐洲央行?


僅此,我希望你對抗碎片化、歐洲和歐洲央行以及他們目前面臨的財政問題感到更聰明。

2022年11月3日 星期四

利率平價及其對日元的影響(Interest Rate Parity and Implications for the Yen)

 文章出處:

https://jameslavish.substack.com/p/-interest-rate-parity-and-how-it?utm_source=substack&utm_campaign=post_embed&utm_medium=web


今天的子彈:

  • 什麼是遠期匯率?(Forward Exchange Rates)

  • 什麼是利率平價?(Interest Rate Parity)

  • 對日元的影響

@MPelletierCIO 在這裡面面相覷,日本首相和賈斯汀·特魯多 (JT,加拿大總理) 不了解貨幣走勢背後的基本驅動力。這種力量被稱為利率平價,這也是日元最近如此疲軟的原因。


如果這聽起來像希臘語(呃,日語)對你來說,不用擔心。今天,我們將為您解答利率平價問題!


🤝什麼是遠期匯率?


要了解利率平價(IRP),我們必須首先了解貨幣交易的兩個主要報價:即期匯率和遠期匯率。即期匯率是您可以購買貨幣的當前匯率,並且是您通常在任何地方看到的報價:


即 EUR/USD 1.04 或 USD/YEN 134 等。


遠期匯率是未來某個特定時間的貨幣匯率報價,從隔夜到十年(或特殊合約更長)。銀行和貨幣交易商可提供即期和遠期匯率。


在這裡深入挖掘,您還應該知道遠期匯率和即期匯率之間的差異稱為掉期點(swap point)。換句話說:


如果遠期匯率減去即期匯率為正,那麼這是遠期溢價,


如果遠期匯率減去即期匯率為負數,則這是遠期折價。


與利率較低的貨幣相比,利率較高的貨幣將以遠期折扣進行交易。就像美元兌歐元一樣。


為什麼是這樣?


好吧,讓我們進入我們所說的利率平價來解釋。


⚖️什麼是利率平價?


用最基本的術語來說,利率平價規則意味著國內存款(資產)的預期回報將等於匯率調整後的外國存款(資產)的預期回報。換言之,投資者不能通過在低利率國家借款、兌換外幣、投資於該國外利率較高的國家來套利。他們獲得的差額被他們在投資到期時兌換回原始貨幣時可能實現的損失所抵消。


例如,假設我們在市場上有以下報價:


歐元/美元即期貨幣兌換 = 1.04

歐盟(德國)1 年期國債利率 = 1.5%

美國 1 年期國債利率 = 3.0%

歐元/美元 1 年遠期匯率 = 1.0554


這些費率顯示平價:


  1. 以歐元/美元即期匯率將 1,000,000 歐元兌換成 1,040,000 美元

  2. 以 3.0% 的利率投資 1,040,000 美元,在 1 年內到期,為 1,071,200 美元

  3. 以 1.0554 歐元/美元 1 年遠期匯率將 1,071,200 美元兌換回 1,015,000 歐元

  4. 這與將您最初的 1,000,000 歐元以 1.5% 的利率投資並在 1 年後到期以 1,015,000 歐元的利率相同。


利率平價的前提是防止投資者鎖定利率和貨幣匯率的套利獲利。


這究竟如何解釋日元最近的活動和走勢?


好問題。讓我們接下來打開它。


😮對日元的影響


首先,也是最重要的,讓我們討論一下日本央行和美聯儲目前採取的政策行動,然後我們可以看到因為IRP ,這些行動如何影響兩國的貨幣。


您很可能知道,美聯儲(Fed)一直在提高聯邦基金目標利率以對抗通脹,最近將其提高了 75 個基點(0.75%)。作為回應,以及對進一步加息的預期,美國 10 年期國債目前的交易殖利率超過 3%。


相比之下,日本央行 (BoJ) 不僅沒有加息,反而宣布有意將 10 年期日本政府債券 (JGB) 殖利率維持在 25 個基點 (0.25%)。為了做到這一點,日本央行已宣布將購買市場上所有的 10 年期日本國債,以維持 0.25% 的殖利率目標。這是一個經典的殖利率曲線控制(YCC)措施,對日本、其政府債務、債務與 GDP 的比率等有很多影響,但今天我們將重點關注其對日元的具體影響。


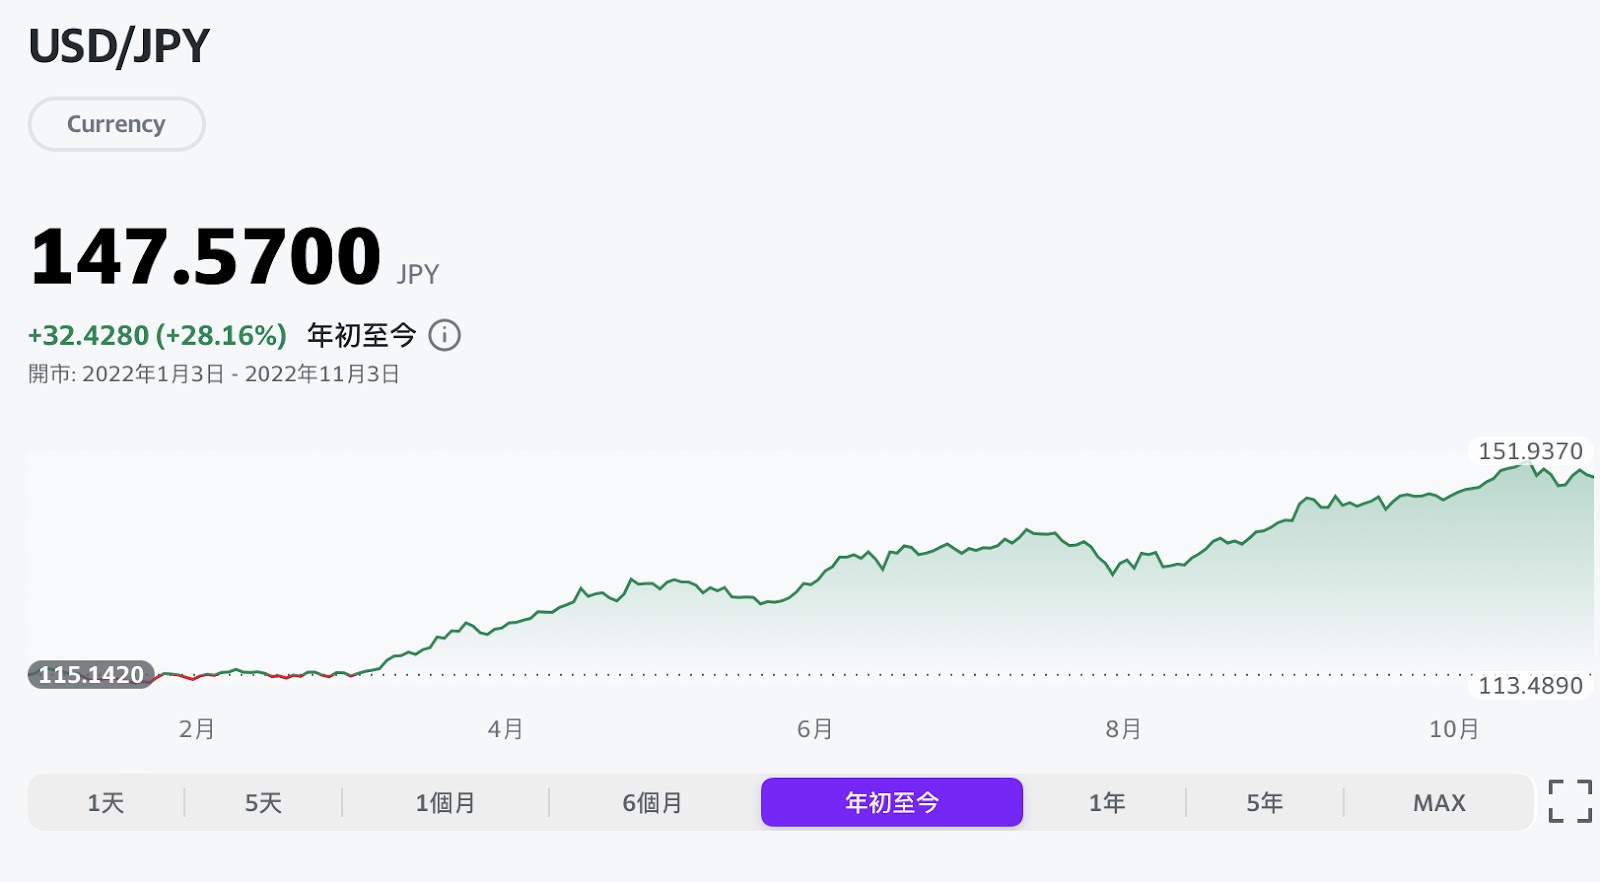
您可能還看到最近日元兌美元大幅走弱。

編按:最新報價如下


看完上面對IRP的解釋,你就可以猜到日元走弱的原因了。


你說對了。日本央行人為地維持低利率,而美聯儲同時加息,兩國之間存在套利。換句話說,您可以以 0.25%的利率借入日元,將日元賣出美元,然後以 3% 的利率投資美元。


如您所知,遠期貨幣匯率將防止大量套利和鎖定利潤。但是,隨著美國利率繼續上升並保持較高水平,這對日元構成了巨大壓力,投資者拋售日元以投資收益率更高的美國國債。


一般的經驗法則是,較高的利率會增加一國貨幣的價值。因此,隨著日本央行通過殖利率曲線控制人為地保持低利率,他們鼓勵投資者出售以日元計價的債務(例如日本公債),轉而購買以外幣計價的債務(在這種情況下為美國公債)。


底線是日本央行和美國央行政策之間的壓力正在增加,而日元是不幸的逃生門。


僅此,我希望您在了解利率平價以及它如何影響世界各地的貨幣匯率時感覺更聰明一些。

精選文章

Blockstream SPAC 破局與治理爭議

  調查報告摘要評析:Blockstream SPAC 破局與治理爭議 本案為做空調查機構(NatInfoSec)針對 Adam Back、Blockstream 及其金庫公司 BSTR(Bitcoin Standard Trea...

熱門文章